
OJK Catat Kredit Perbankan Tembus Rp8.755 Triliun, Tumbuh 9,98 Persen pada April 2026

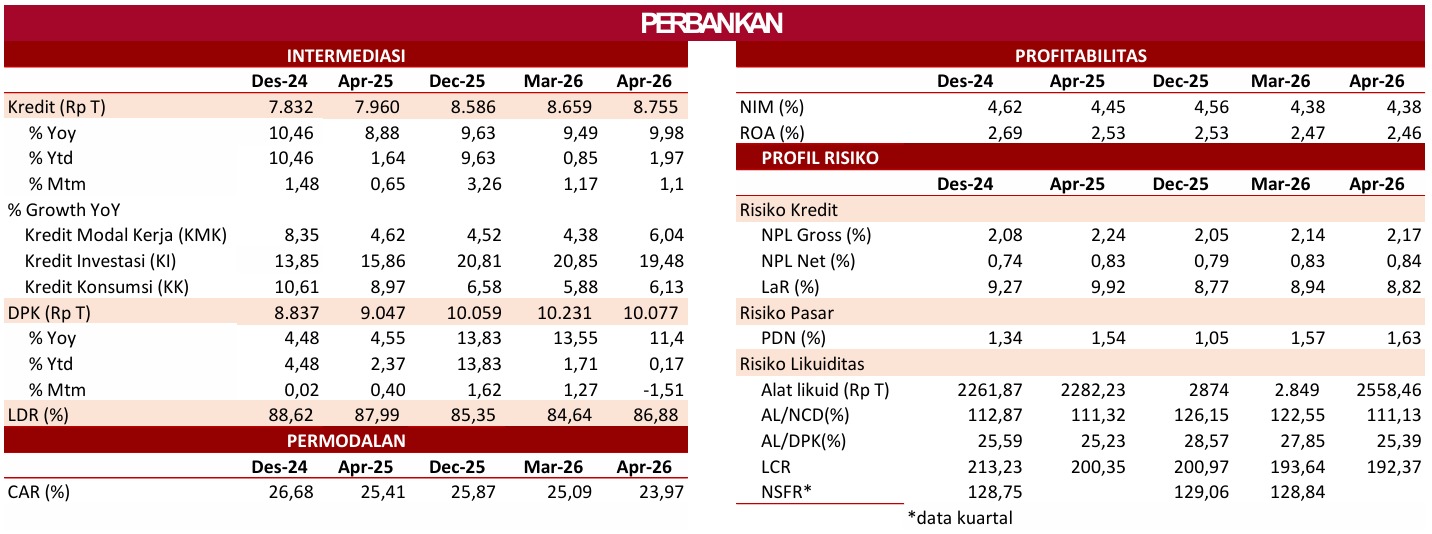
Kabareditorial.com, Jakarta — Penyaluran kredit perbankan nasional mencapai Rp8.755 triliun pada April 2026. Angka tersebut tumbuh 9,98 persen secara tahunan (year on year/yoy), lebih tinggi dibandingkan pertumbuhan Maret 2026 sebesar 9,49 persen.
Otoritas Jasa Keuangan (OJK) mencatat pertumbuhan kredit tersebut ditopang terutama oleh penyaluran Kredit Investasi yang meningkat 19,48 persen. Sementara Kredit Konsumsi tumbuh 6,13 persen dan Kredit Modal Kerja sebesar 6,04 persen.
Berdasarkan kategori debitur, kredit korporasi mencatat pertumbuhan tertinggi sebesar 15,51 persen secara tahunan. Di sisi lain, penyaluran kredit untuk usaha mikro, kecil, dan menengah (UMKM) mulai menunjukkan perbaikan dengan pertumbuhan 0,16 persen, naik dari 0,12 persen pada Maret 2026.
Ditinjau dari kepemilikan bank, kredit bank badan usaha milik negara (BUMN) mencatat pertumbuhan tertinggi sebesar 14,35 persen.
Sementara itu, Dana Pihak Ketiga (DPK) perbankan mencapai Rp10.077 triliun atau tumbuh 11,39 persen secara tahunan. Meski demikian, pertumbuhan tersebut melambat dibandingkan Maret 2026 yang mencapai 13,55 persen.

Berdasarkan komponennya, giro tumbuh 16,99 persen, deposito 8,65 persen, dan tabungan 9 persen secara tahunan.
OJK juga mencermati peningkatan penggunaan produk kredit buy now pay later (BNPL) perbankan. Hingga April 2026, baki debet kredit BNPL mencapai Rp29,3 triliun atau tumbuh 37,29 persen secara tahunan. Jumlah rekeningnya mencapai 31,76 juta, meningkat dibandingkan Maret 2026 sebanyak 30,81 juta rekening.
Meski pertumbuhannya cukup tinggi, porsi kredit BNPL terhadap total kredit perbankan masih relatif kecil, yakni 0,34 persen.
Dari sisi likuiditas, kondisi perbankan nasional masih memadai. Rasio Alat Likuid terhadap Non-Core Deposit (AL/NCD) tercatat 111,13 persen, sedangkan rasio Alat Likuid terhadap Dana Pihak Ketiga (AL/DPK) sebesar 25,39 persen.
Kedua indikator tersebut masih berada di atas ambang batas masing-masing sebesar 50 persen dan 10 persen. Sementara Liquidity Coverage Ratio (LCR) berada pada level 192,37 persen.
Kualitas kredit juga relatif terjaga. Rasio kredit bermasalah atau Non-Performing Loan (NPL) gross tercatat 2,17 persen dan NPL net sebesar 0,84 persen. Adapun rasio Loan at Risk (LaR) berada di level 8,82 persen.
Dari sisi profitabilitas, tingkat pengembalian aset atau Return on Assets (ROA) perbankan tercatat 2,46 persen. Sementara rasio kecukupan modal atau Capital Adequacy Ratio (CAR) mencapai 23,97 persen setelah memperhitungkan pembagian dividen.
OJK menilai tingkat permodalan tersebut menunjukkan ketahanan perbankan masih kuat dan menyediakan penyangga yang memadai untuk menghadapi berbagai risiko.
Dengan pertumbuhan kredit yang positif, likuiditas memadai, serta kualitas aset dan permodalan yang terjaga, industri perbankan nasional masih memiliki kapasitas untuk mendukung pembiayaan perekonomian.
OJK Perketat Pengawasan Rekening Terindikasi Judi Online
Selain memantau kinerja intermediasi, OJK juga memperkuat upaya pemberantasan perjudian daring yang berdampak terhadap perekonomian dan sektor keuangan.
OJK telah meminta perbankan melakukan Enhanced Due Diligence (EDD) dan/atau pemblokiran terhadap sekitar 33.836 rekening yang terindikasi terkait aktivitas perjudian daring.
Jumlah tersebut meningkat dibandingkan periode sebelumnya yang tercatat sekitar 33.252 rekening. Data rekening terindikasi tersebut disampaikan oleh Kementerian Komunikasi dan Digital.
OJK juga meminta perbankan memperluas penelusuran dengan melakukan penutupan rekening yang memiliki kesesuaian Nomor Induk Kependudukan (NIK) dengan pihak-pihak yang terindikasi terlibat perjudian daring, disertai penerapan EDD.
Pos Terkait




Trending Post


Toyota End Year Sale, Gebyar 74 Tahun Kalla, Hadiah Spesial Menanti Anda


Tidak ada komentar